

Wir finanzieren unser kostenloses Angebot auf onlinevergleich24.de durch sogenannte Affiliate-Provisionen.
Wenn ein Nutzer über einen unserer Links einen Vertrag abschließt oder ein Produkt kauft, erhalten wir von einigen Anbietern eine Vergütung. Wichtig ist: Dies hat keinerlei Einfluss auf unsere unabhängigen Bewertungen und Empfehlungen.
Alle Produkte und Tarife, die wir auf onlinevergleich24.de vorstellen, werden von unserer Redaktion nach qualitativen Kriterien wie Leistungsumfang und Preis-Leistungs-Verhältnis ausgewählt.
Banken, Netzwerke und Partnermarken
Vorn auf Ihrer Kreditkarte steht Visa oder Mastercard, vielleicht auch ADAC, Payback oder Lufthansa. Wer die Karte tatsächlich herausgibt, steht kleiner auf der Rückseite: eine Bank. Sie – nicht das Netzwerk, nicht die Partnermarke – legt Jahresgebühr, Verfügungsrahmen, Zinsen und Versicherungen fest, prüft Ihre Bonität und haftet bei Missbrauch. Und genau dieser Herausgeber hat sich seit 2024 bei erstaunlich vielen Karten geändert – oder zumindest seinen Namen: Barclays wurde easybank, die Santander Consumer Bank AG heißt jetzt Openbank Deutschland AG, die Miles & More Card wanderte von der DKB zur Deutschen Bank, ICS zog sich aus Deutschland zurück. Wer die Rollen kennt, versteht, warum zwei Visa-Karten völlig unterschiedlich kosten können – und was ein Verkauf des Herausgebers für den eigenen Vertrag bedeutet.
Netzwerk, Herausgeber, Partnermarke: Wer bei Ihrer Karte was bestimmt
Drei Beteiligte teilen sich die Arbeit an einer Kreditkarte – und werden ständig verwechselt, auch in älteren Ratgebern, die Visa und Mastercard „Kreditkartenanbieter“ nennen und Payback als Herausgeber führen.
| Rolle | Wer das ist | Was er festlegt | Beispiele |
|---|---|---|---|
| Zahlungsnetzwerk (Scheme) | Betreiber des Kartensystems, vergibt Lizenzen an Banken | Akzeptanz weltweit, Regeln und Technik der Abwicklung, 3-D Secure | Visa, Mastercard – American Express ist zugleich Herausgeber; Diners Club arbeitet in Deutschland über den Lizenznehmer card complete |
| Herausgeber (Issuer, „Emittent“) | Die Bank, die Ihnen die Karte gibt und den Vertrag mit Ihnen schließt | Jahresgebühr, Verfügungsrahmen, Sollzins, Auslandsentgelte, Versicherungen, Bonitätsprüfung, Abrechnung, Haftung, Service | DKB, Advanzia, Hanseatic Bank, easybank, Deutsche Bank, Openbank Deutschland AG (Santander), American Express |
| Partnermarke (Co-Branding) | Unternehmen, dessen Logo auf der Karte steht | Bonusprogramm, Rabatte, Zielgruppe – keine Konditionen | ADAC (Karte der Solaris), Payback (American Express), Miles & More (Deutsche Bank), Eurowings (easybank) |
| Händlerbank (Acquirer) | Zahlungsdienstleister des Händlers | Kartenakzeptanz an der Kasse, Auszahlung an den Händler | für Karteninhaber ohne Bedeutung |
Die Begriffe sind gesetzlich definiert: Die Verordnung (EU) 2015/751 nennt den Herausgeber in Artikel 2 „Emittent“ und unterscheidet Vier-Parteien-Systeme, bei denen Netzwerk, Herausgeber und Händlerbank getrennte Unternehmen sind (Visa, Mastercard), von Drei-Parteien-Systemen, bei denen das Netzwerk die Karten selbst herausgibt (American Express; Diners Club in Deutschland über einen Lizenznehmer). Herausgeber darf nur ein beaufsichtigtes Institut sein: Die Ausgabe von Zahlungsinstrumenten ist ein Zahlungsdienst (§ 1 Abs. 1 ZAG), den ohne Erlaubnis nach § 10 ZAG oder Banklizenz niemand erbringen darf. Ein Automobilclub, ein Bonusprogramm oder eine Fluggesellschaft ist deshalb kein Herausgeber, solange er keine eigene Zulassung hat – hinter jeder Partnerkarte steht eine Bank.
Die alte Faustregel „der Anbieter garantiert dem Händler die Zahlung“ ordnet die Rollen falsch zu: Gegenüber dem Händler steht dessen Händlerbank, gegenüber Ihnen Ihr Herausgeber – er bucht ab, erstattet nicht autorisierte Zahlungen und trägt die gesetzliche Haftung, egal welches Logo auf der Karte prangt. Wie sich die vier Netzwerke unterscheiden und welche Schutzrechte bei allen Karten gleich gelten, steht auf unserer Seite zu den Kreditkarten-Anbietern.
Zwei Visa-Karten haben mit Visa dieselbe Akzeptanz – und sonst nichts gemeinsam. Ob die Karte kostenlos ist, ob eine Teilzahlung voreingestellt ist und ob ein Reiseschutz enthalten ist, entscheidet allein der Herausgeber. Vergleichen Sie deshalb Herausgeber, nicht Netzwerke.
Woran Sie den Herausgeber Ihrer Karte erkennen
- Kartenrückseite: Dort stehen Name und Sperr-Hotline der herausgebenden Bank – bei Partnerkarten oft klein neben dem großen Partnerlogo.
- Preisverzeichnis und Impressum: Dort steht der Rechtsträger. Die Postbank firmiert als „eine Niederlassung der Deutsche Bank AG“, easybank als „BAWAG AG Niederlassung Deutschland“, und die Payback-Kreditkarte gibt „American Express Europe S.A. (Germany branch)“ heraus.
- Abrechnung und Lastschrift: Wer Ihnen die Monatsabrechnung schickt oder den Betrag einzieht, ist der Herausgeber.
Widerspruch gegen eine Abbuchung, Kündigung, Beschwerde bei der Schlichtungsstelle und die zuständige Aufsicht (in Deutschland die BaFin; bei Instituten mit Sitz im EU-Ausland wie Advanzia, BNP Paribas oder BAWAG zusätzlich die Aufsicht des Heimatlands) richten sich immer nach dem Herausgeber – nie nach Visa, Mastercard oder dem ADAC.
Wer in Deutschland Karten herausgibt: die Zahlen der Bundesbank
Ende 2025 waren in Deutschland 228,2 Millionen Zahlungskarten im Umlauf, davon 181,1 Millionen Debitkarten. Als Kreditkarten zählt die Zahlungsverkehrsstatistik der Deutschen Bundesbank 30,0 Millionen Karten ohne Kreditfunktion – Charge-Karten, bei denen die Bank monatlich den vollen Betrag abbucht – und nur 6,8 Millionen Karten mit echter Kreditfunktion (Tabelle 2, Stand Ende 2025, veröffentlicht am 22.07.2026). Von rund 14,5 Milliarden Kartenzahlungen im Jahr 2025 entfielen etwa 2,3 Milliarden auf Kreditkarten.
Die meisten deutschen „Kreditkarten“ sind also Charge-Karten zum Girokonto; echte Kreditkarten mit Kreditfunktion bieten vor allem spezialisierte Herausgeber wie Advanzia, Hanseatic Bank, easybank, Targobank oder Santander an. Und die Standardkarten von DKB, comdirect, Consorsbank und N26 sind Visa- und Mastercard-Debitkarten, keine Kreditkarten – auch wenn sie so aussehen.
Die wichtigsten Kreditkarten-Herausgeber in Deutschland
Das Geschäftsmodell sagt mehr über die Konditionen als der Name: Direktbanken geben Karten zum eigenen Girokonto aus, Spezial-Herausgeber verkaufen Kreditkarten ohne Kontowechsel, Filialbanken bedienen ihre Kontokunden, und American Express ist Netzwerk und Herausgeber in einem.
| Herausgeber | Rechtsträger / Konzern | Kartenmodell | Girokonto nötig? | Jahresgebühr der Einstiegskarte |
|---|---|---|---|---|
| DKB | Deutsche Kreditbank AG (BayernLB) | Visa Debitkarte, optional Visa Kreditkarte (Charge) | ja | Debitkarte 0 €, Kreditkarte 29,88 € |
| comdirect | Marke der Commerzbank AG | Visa Debitkarte, optional Visa Kreditkarte | ja | 0 € |
| Consorsbank | Marke der BNP Paribas S.A. Niederlassung Deutschland | Visa Debitkarte; Kreditkarten Credit Card Gold Light und Visa Card Gold (Charge) | ja | Debitkarte 0 €*, Credit Card Gold Light 0 €*, Visa Card Gold 108 € |
| N26 | N26 Bank SE, Berlin | ausschließlich Debit Mastercard | ja (Konto) | Standard-Konto 0 € |
| Advanzia Bank | Advanzia Bank S.A., Luxemburg | Mastercard mit Kreditfunktion | nein | 0 € |
| Hanseatic Bank | Hanseatic Bank (Société Générale 75 %, Otto Group 25 %) | Visa mit Kreditfunktion | nein | GenialCard 0 €, GoldCard 58,80 € |
| easybank (früher Barclays) | BAWAG AG Niederlassung Deutschland (BAWAG Group, Wien) | Visa mit Kreditfunktion | nein | 0 € |
| Postbank | Niederlassung der Deutsche Bank AG | Mastercard, Teilzahlung optional | ja | 29 €** |
| Santander (Openbank Deutschland AG) | Openbank Deutschland AG (Banco Santander) | Visa mit Kreditfunktion | nein | BestCard Basic 0 €, BestCard Smart im ersten Jahr 0 €*** |
| Targobank | TARGOBANK AG (Crédit Mutuel) | Visa mit Kreditfunktion | nein | 0 € |
| American Express | American Express Europe S.A. (Germany branch) | Charge-Karten; Netzwerk und Herausgeber in einem | nein | Blue Card 0 € |
| Fußnoten: * Kartengebühr laut Preisverzeichnis; das vorausgesetzte Girokonto kann je nach Modell und Geldeingang Kontoführungsgebühren kosten. ** laut Preisverzeichnis der Postbank. *** ab dem zweiten Jahr kostenlos bei mindestens 2.000 € Kaufumsatz im Vorjahr, sonst 24 €. Alle Angaben Stand: August 2026; die übrigen Werte kommen laufend aktualisiert aus unserer Produktdatenbank. | ||||
Direktbanken: Karte zum Girokonto
Die DKB ist mit rund 5,5 Millionen Kunden eine der größten deutschen Direktbanken – die größte ist die ING mit über zehn Millionen (Angaben der Banken, Stand: August 2026); Standardkarte ist die kostenlose Visa Debitkarte, die Visa Kreditkarte ein Zusatzprodukt mit monatlicher Vollabrechnung. comdirect ist seit der Verschmelzung am 2. November 2020 keine eigene Bank mehr, sondern eine Marke der Commerzbank AG – Herausgeber der comdirect-Karten ist rechtlich die Commerzbank. Die Consorsbank gehört als Marke zur BNP Paribas S.A. Niederlassung Deutschland und gibt ihre Karten nur zum Girokonto aus; eine echte Kreditkarte gibt es dort kostenlos als Credit Card Gold Light (Stand: August 2026) oder mit Versicherungspaket als Visa Card Gold.
Werbehinweis: Anbieter-Links in dieser Übersicht sind Werbelinks (Affiliate-Links) — für Abschlüsse darüber erhalten wir eine Provision vom Anbieter.
Neobank: N26 gibt nur Debitkarten heraus
N26 erhielt 2016 als erste Digitalbank eine deutsche Vollbanklizenz und ist in 24 europäischen Märkten aktiv. Zu jedem der vier Kontomodelle gehört eine Debit Mastercard – eine Kreditkarte mit Verfügungsrahmen hat N26 nicht im Programm, ein Nachteil bei Mietwagen- und Hotelkautionen. Das Standard-Konto kostet 0 €, die Premium-Modelle haben Monatsgebühren.
Spezial-Herausgeber: Kreditkarte ohne Kontowechsel
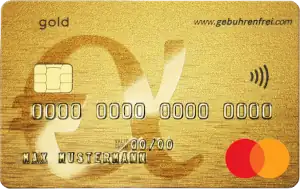
Zwei Herausgeber haben sich auf Kreditkarten ohne Girokonto spezialisiert. Die luxemburgische Advanzia Bank zählte Ende 2025 nach eigenen Angaben europaweit 2,8 Millionen Kreditkartenkunden – am stärksten wächst sie in Deutschland und Österreich, allein 2025 kamen rund 395.000 dazu; ihre Gebührenfrei Mastercard Gold kostet 0 € Jahresgebühr und 0 % Fremdwährungsentgelt. Die Hamburger Hanseatic Bank – 1969 vom Otto Versand gegründet, heute zu 75 % im Besitz der Société Générale – verfolgt mit GenialCard und GoldCard dasselbe Modell (nach eigenen Angaben über eine Million Kunden, Stand: August 2026).
Kostenlose Karten ohne Girokonto verdienen ihr Geld mit Zinsen: Bei der Gebührenfrei Mastercard Gold kostet die Ratenzahlung 24,95 % effektiven Jahreszins, bei der Hanseatic GoldCard 25,79 % – und bei der Hanseatic Bank ist die Teilzahlung ab Werk voreingestellt. Stellen Sie auf vollständigen Rechnungsausgleich um und überweisen Sie die Advanzia-Abrechnung innerhalb der zinsfreien Frist. Wie das Modell funktioniert, steht in unserem Ratgeber zur Teilzahlungsfunktion.
Sofortige Verzinsung ab Abhebung: 24,95 % p. a.
Sofortige Verzinsung ab Abhebung: 24,95 % p. a.
Werbehinweis: Anbieter-Links in dieser Übersicht sind Werbelinks (Affiliate-Links) — für Abschlüsse darüber erhalten wir eine Provision vom Anbieter.
easybank: der neue Name von Barclays
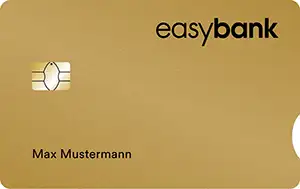
Barclays gab 1966 mit der Barclaycard die erste Kreditkarte Europas heraus. Das deutsche Privatkundengeschäft gehört seit dem 3. Februar 2025 zur österreichischen BAWAG Group, die es seit Februar 2026 unter der Marke easybank führt – Herausgeber ist die BAWAG AG Niederlassung Deutschland. Barclays-Karten bleiben gültig und werden bis spätestens Ende 2027 automatisch ausgetauscht; Konditionen bleiben laut easybank unverändert. Die easybank Kreditkarte kostet 0 € Jahresgebühr, gewährt bis zu 59 Tage zinsfreies Zahlungsziel und berechnet bei Teilzahlung 21,51 % effektiven Jahreszins; die Gold- und Platinum-Varianten kosten 59 € beziehungsweise 99 € im Jahr.

Werbehinweis: Anbieter-Links in dieser Übersicht sind Werbelinks (Affiliate-Links) — für Abschlüsse darüber erhalten wir eine Provision vom Anbieter.
Filial- und Großbanken: Deutsche Bank, Santander, Targobank
Die Deutsche Bank AG ist gleich mehrfach Herausgeber: für ihre eigenen Mastercards, seit Oktober 2025 für die Lufthansa Miles & More Credit Card – und für alle Karten der Postbank, die rechtlich eine Niederlassung der Deutschen Bank ist. Die Postbank Mastercard kostet 29 € im Jahr, die Gold-Variante 59 € und die Platinum 99 € (Stand: August 2026). Sparkassen sowie Volks- und Raiffeisenbanken geben ihre Kreditkarten selbst heraus; die Preise stehen im Preisaushang des Instituts.
Die Santander Consumer Bank AG firmiert seit dem 15. Mai 2026 als Openbank Deutschland AG. Verträge, Karten, IBAN und Logins bleiben unverändert, der Marktauftritt läuft vorerst als Santander weiter. Die BestCard Basic kostet 0 €, die BestCard Smart ist im ersten Jahr kostenlos, die BestCard Extra kostet 58,80 € und die BestCard Premium 118,80 € ohne beziehungsweise 70,80 € mit Girokonto der Bank (Stand: August 2026); die Teilzahlung kostet 16,72 % effektiven Jahreszins.
Werbehinweis: Anbieter-Links in dieser Übersicht sind Werbelinks (Affiliate-Links) — für Abschlüsse darüber erhalten wir eine Provision vom Anbieter.
Die Targobank geht auf die 1926 in Königsberg gegründete Kundenkredit GmbH zurück, trat bis 2010 als Citibank auf und gehört seit Dezember 2008 zur französischen Crédit Mutuel. Drei Kreditkarten mit Kreditfunktion gibt es ohne Girokonto: die Online-Classic-Karte für 0 €, die Visa Gold für 59 € und die Premium-Karte für 97 € im Jahr; außerhalb der Eurozone fallen 1,85 % Fremdwährungsentgelt an.
Für „Gratis-Cash“ gelten folgende Voraussetzungen: Sie unterhalten ein Girokonto bei der TARGOBANK mit mindestens 600,00 € Geldeingang in einer Summe pro Monat oder Sie haben ein Guthaben von mindestens 75.000,00 € bei der TARGOBANK.
zzgl. 2 % Währungsumrechnung
zzgl. 2 % Währungsumrechnung
Für „Gratis-Cash“ gelten folgende Voraussetzungen: Sie unterhalten ein Girokonto bei der TARGOBANK mit mindestens 600,00 € Geldeingang in einer Summe pro Monat oder Sie haben ein Guthaben von mindestens 75.000,00 € bei der TARGOBANK.
Für Ihre Kreditkarte muss ein SEPA-Mandat/Zahlungsauftrag von diesem Girokonto bestehen.
zzgl. 2 % Währungsumrechnung
zzgl. 2 % Währungsumrechnung
Werbehinweis: Anbieter-Links in dieser Übersicht sind Werbelinks (Affiliate-Links) — für Abschlüsse darüber erhalten wir eine Provision vom Anbieter.
American Express: Netzwerk und Herausgeber in einem
American Express ist das einzige große Netzwerk, das seine Karten in Deutschland selbst herausgibt – über die American Express Europe S.A. (Germany branch). Alle Privatkarten – von der Blue Card für 0 € bis zur Platinum Card für 720 € – sind Charge-Karten mit monatlicher Vollabrechnung. Die Kartenfamilie, der Interchange-Deckel und die Akzeptanzlücke im Handel stehen auf unserer Anbieter-Seite.
Co-Branding: Wenn ADAC, Payback oder Lufthansa auf der Karte steht
Bei einer Partnerkarte liefert die Marke das Bonusprogramm, die Bank den Kredit und die Konditionen. Punkte, Meilen und Rabatte reklamieren Sie beim Partner, alles andere beim Herausgeber.
- Payback American Express: Payback gibt keine Karten heraus – Herausgeber der einzigen aktuellen Payback-Kreditkarte ist die American Express Europe S.A. Die Charge-Karte kostet 0 € Jahresgebühr und bringt laut Payback einen Punkt je 3 € Umsatz (Stand: August 2026). Frühere Payback-Visa- und Prepaid-Karten gibt es nicht mehr.
- ADAC Kreditkarte: Seit September 2024 ist die Berliner Solaris SE Herausgeberin der ADAC Visa, zuvor war es die Landesbank Berlin. Die Karte kostet 1,90 € im Monat, im ersten Jahr 0 € (Stand: August 2026), dazu kommen buchbare Leistungspakete – nachgerechnet auf unserer ADAC-Seite.
- Lufthansa Miles & More Credit Card: Seit dem 1. Oktober 2025 gibt die Deutsche Bank die Karte heraus, vorher war es die DKB; die Gold-Variante kostet 138 € im Jahr. Einen automatischen Tausch gab es nicht: Die DKB kündigte die Bestandskarten, Neuantrag bei der Deutschen Bank nötig, die Meilen blieben erhalten.
- Eurowings Kreditkarten: Herausgeberin ist die easybank (vormals Barclays); die Classic-Variante kostet 29 €, die Premium-Variante 99 € im Jahr, im ersten Jahr jeweils die Hälfte (Stand: August 2026).
Werbehinweis: Anbieter-Links in dieser Übersicht sind Werbelinks (Affiliate-Links) — für Abschlüsse darüber erhalten wir eine Provision vom Anbieter.
Herausgeber-Wechsel und Umbrüche seit 2024: Was Karteninhaber wissen müssen
Wer einen Ratgeber von 2015 liest, findet dort Herausgeber, die es in dieser Form nicht mehr gibt.
| Karte oder Marke | Vorher | Seit | Was sich für Karteninhaber ändert |
|---|---|---|---|
| Barclays Deutschland | Barclays Bank Ireland PLC, Hamburger Niederlassung | BAWAG Group (Übernahme 3. Februar 2025), Marke easybank seit Februar 2026 | Karten bleiben gültig, automatischer Kartentausch bis Ende 2027, Konditionen laut easybank unverändert – Inhaber der kostenlosen Barclays Visa mit Altverträgen wurden 2025 aber zum Wechsel auf die Platinum Double aufgefordert, sonst Kündigung (nach Berichten von Reise-Fachportalen) |
| Santander Consumer Bank AG | Santander Consumer Bank AG | Openbank Deutschland AG (Umfirmierung 15. Mai 2026) | nur der Rechtsträger heißt anders; Verträge, Karten, IBAN und Logins unverändert |
| Lufthansa Miles & More Credit Card | DKB | Deutsche Bank AG (1. Oktober 2025) | kein automatischer Tausch: DKB kündigte die Bestandskarten, Neuantrag bei der Deutschen Bank nötig, Meilen bleiben |
| ADAC Kreditkarte | Landesbank Berlin (LBB) | Solaris SE (Mitte September 2024) | rund 1,3 Millionen Kartenverträge migriert, Bestandskunden erhielten eine neue Karte – laut ADAC „weitgehend reibungslos“, in Presse und Nutzerbewertungen mit dokumentierten Anlaufproblemen |
| ICS Visa World Card | International Card Services B.V. (Niederlande) | Privatkundengeschäft in Deutschland eingestellt | Karten gekündigt; offene Forderungen gingen zum 1. Juni 2025 an eine Factoring-Gesellschaft über |
| comdirect | comdirect bank AG | Commerzbank AG (Verschmelzung 2. November 2020) | nur der Rechtsträger: Marke, Konten und Karten bestehen fort |
Ein Verkauf oder eine Umfirmierung ändert Ihren Kartenvertrag nicht von selbst. Will der neue Herausgeber Bedingungen oder Preise ändern, muss er Ihnen die Änderung nach § 675g BGB spätestens zwei Monate vor dem Wirksamwerden anbieten. Ihr Schweigen zählt nur dann als Zustimmung, wenn das vertraglich vereinbart ist und die Bank Sie mit dem Angebot auf diese Folge und auf Ihr Kündigungsrecht hinweist – pauschale Zustimmungsklauseln in Bank-AGB hat der Bundesgerichtshof für unwirksam erklärt (Urteil vom 27.04.2021 – XI ZR 26/20), weshalb Banken heute meist aktiv um Zustimmung bitten. Kündigen können Sie den Kartenvertrag ohnehin jederzeit; eine vereinbarte Frist darf höchstens einen Monat betragen, und ein Entgelt für die Kündigung ist unzulässig (§ 675h BGB). Wechselt dagegen die Bank hinter einer Partnerkarte, endet der alte Vertrag meist durch Kündigung, und die neue Bank prüft Ihre Bonität neu. Bei einer neuen Kartennummer müssen Sie hinterlegte Zahlungsdaten bei Streamingdiensten, Online-Händlern und in Apple Pay oder Google Pay selbst umstellen.
Was Kunden über die Herausgeber berichten
Bewertungsportale messen bei Banken vor allem, ob das Institut seine Kunden aktiv zu Bewertungen einlädt: Herausgeber wie Advanzia oder N26 erreichen so deutlich höhere Werte, Filial- und Großbanken sammeln fast nur Beschwerden. Die Zahlen sind ein Stimmungsbild, kein Produkturteil – auffällig ist nur, dass die Kritik fast überall an derselben Stelle ansetzt: der Erreichbarkeit des Kundenservice.
| Herausgeber | Bewertung | Anzahl | Tenor |
|---|---|---|---|
| Advanzia (Gebührenfrei Mastercard Gold) | 4,4 von 5 | rund 44.400 | Lob für schnelle Beantragung; Kritik an Hotline und Rückzahlung per Überweisung |
| N26 | 4,1 von 5 | rund 42.500 | Lob für App und Bedienung; Kritik an Kontosperrungen und schwer erreichbarem Support |
| Hanseatic Bank | 3,5 von 5 | rund 6.900 | ohne aktive Einladung; Lob für den digitalen Antrag, Kritik an telefonischer Erreichbarkeit und unbeantworteten Anfragen |
| DKB | 2,3 von 5 | rund 7.600 | Kritik an Telefon-Erreichbarkeit und Kartensperren; Lob fürs Online-Banking |
| easybank | 2,2 von 5 | rund 2.600 | frühere Barclays-Kunden berichten von schlechterem Service seit der Übernahme; Lob für den gebührenfreien Auslandseinsatz |
| Targobank | 2,0 von 5 | rund 3.500 | Kritik an Hotline-Wartezeiten und App; Lob für schnelle Kreditabwicklung und Filialmitarbeiter |
| comdirect (Commerzbank) | 1,4 von 5 | rund 4.100 | Kritik an Warteschleifen und gesperrten Kontozugängen; Lob für die App |
| Santander (Openbank Deutschland AG) | 1,3 von 5 | rund 3.500 | Kritik an Erreichbarkeit und langsamer Dokumentenbearbeitung; Lob für einzelne Filialmitarbeiter |
| American Express | 1,3 von 5 | rund 5.400 | Kritik an widersprüchlichen Auskünften, überfüllten Lounges und Kartensperrungen; Lob für die Versicherungsabwicklung – die Amex-App erreicht im App Store 4,8 von 5 bei über 140.000 Bewertungen (Stand: August 2026) |
| Quelle: Trustpilot, Profile der jeweiligen Domains (für American Express das globale Profil americanexpress.com), alle am 29.08.2026 abgerufen; App-Store-Wert Stand August 2026. | |||
Nach Berichten von Reise-Fachportalen forderte die BAWAG 2025 Inhaber der kostenlosen Barclays Visa mit Altverträgen auf, zur kostenpflichtigen Platinum Double zu wechseln – andernfalls drohte die Kündigung; beim Miles-&-More-Wechsel kritisierten Vielflieger-Communities den Aufwand des Neuantrags samt erneuter Legitimation. Dazu kommen aufsichtsrechtliche Vorgänge: N26 stand von 2021 bis Juni 2024 wegen Mängeln in der Geldwäscheprävention unter einem Neukundendeckel der BaFin und zahlte 2024 ein Bußgeld von 9,2 Millionen Euro; im Dezember 2025 setzte die BaFin bei N26 erneut einen Sonderbeauftragten ein und verhängte zusätzliche Eigenmittelanforderungen, weil Risiko- und Beschwerdemanagement Mängel aufwiesen. Bei der Postbank hatte die BaFin wegen der Servicekrise von 2023 bis Oktober 2025 einen Sonderbeauftragten eingesetzt.
Welcher Herausgeber passt zu Ihnen?
Die Grundsatzfrage lautet nicht „Visa oder Mastercard“, sondern: Karte zum eigenen Girokonto oder Karte eines eigenständigen Herausgebers?
- kein Kontowechsel nötig – die Karte kommt zur bestehenden Hausbank dazu
- echte Kreditkarten mit Verfügungsrahmen, die Mietwagenfirmen und Hotels akzeptieren
- oft ohne Jahresgebühr und ohne Fremdwährungsentgelt
- unabhängig vom Girokonto: Ein Bankwechsel lässt die Karte unberührt
- Teilzahlung teils voreingestellt, mit effektiven Jahreszinsen weit über einem Dispokredit
- Rückzahlung muss aktiv organisiert werden – per Überweisung (Advanzia) oder Lastschrift; bei easybank kostet der automatische Vollausgleich extra
- Service fast nur per Hotline und App, häufigster Kritikpunkt in Bewertungen
- Bonitätsprüfung und Schufa-Meldung des Kreditrahmens wie bei jedem Kredit
| Ihr Profil | Passender Herausgeber-Typ | Weiterlesen |
|---|---|---|
| Alltag, Konto bei einer Direktbank | Debitkarte der Hausbank, optional deren Charge-Kreditkarte (DKB, comdirect, Consorsbank) | Kostenlose Kreditkarten |
| Kreditkarte ohne Kontowechsel | Spezial-Herausgeber (Advanzia, Hanseatic Bank, easybank, Targobank, Santander) – Teilzahlung abschalten | Teilzahlungsfunktion |
| Reisen mit Leistungspaket | Gold- und Platinkarten von Hanseatic Bank, Deutscher Bank/Postbank, Santander oder American Express | Gold- und Platinkarten, Priority Pass |
| Punkte und Meilen sammeln | Co-Branding-Karten (Payback Amex, Miles & More, ADAC) – Konditionen der Bank dahinter prüfen | Kreditkarten mit Startguthaben |
| Schwache Bonität oder keine Schufa-Abfrage gewünscht | Prepaid- und Debitkarten ohne Kreditrahmen | Prepaid ohne Schufa, Kreditkarten ohne Schufa |
| Studium, geringes Einkommen | Debit- oder Charge-Karte zum kostenlosen Girokonto | Kreditkarten für Studenten |
| Die Konditionen der einzelnen Karten zeigt tagesaktuell unser Kreditkarten-Vergleich; alle Kartentypen im Überblick stehen in unserer Typen-Übersicht. | ||
Häufige Fragen zu Kreditkarten-Herausgebern
Nein. Visa und Mastercard sind Zahlungsnetzwerke, die Lizenzen an Banken vergeben; die Karte selbst bekommen Sie immer von einer Bank, die als Herausgeber Ihr Vertragspartner ist. Nur bei American Express ist das Netzwerk zugleich Herausgeber; Diners-Club-Karten gibt in Deutschland die österreichische card complete Service Bank AG aus.
Ausschließlich der Herausgeber. Visa und Mastercard machen keine Vorgaben zu Preisen oder Limits, und Bezeichnungen wie Gold oder Platinum garantieren keinen Leistungsumfang – zwei Karten mit demselben Logo können sich in Gebühren, Zinsen und Versicherungen vollständig unterscheiden.
Immer eine Bank im Hintergrund: Die ADAC Kreditkarte gibt die Solaris SE heraus, die Payback-Kreditkarte die American Express Europe S.A. und die Lufthansa Miles & More Credit Card seit Oktober 2025 die Deutsche Bank AG. Der Partner steuert das Bonusprogramm bei; Abrechnung, Limit, Zinsen und Kündigung klären Sie mit der Bank.
Wird die Bank verkauft oder umbenannt, läuft Ihr Vertrag in der Regel unverändert weiter – bei einer Gesamtrechtsnachfolge automatisch, sonst nur mit Ihrer Zustimmung; Karte, Kartennummer und Konditionen bleiben zunächst bestehen, höchstens wird die Karte später gegen eine im neuen Design getauscht. Änderungen der Bedingungen muss die Bank zwei Monate vorher anbieten, und kündigen können Sie den Kartenvertrag jederzeit kostenfrei. Wechselt dagegen eine Partnermarke die Bank, wie Miles & More von der DKB zur Deutschen Bank, endet der alte Vertrag, und Sie müssen bei der neuen Bank neu beantragen – inklusive Bonitätsprüfung.
Ja. Spezial-Herausgeber wie Advanzia, Hanseatic Bank, easybank, Targobank oder Santander geben ihre Kreditkarten unabhängig von einem Girokonto aus; die Abrechnung begleichen Sie von Ihrem bestehenden Konto. Direktbanken wie DKB, comdirect oder Consorsbank und N26 geben ihre Karten nur zum eigenen Konto heraus.
Schreibe einen Kommentar